اخبار شبکه بانکی
شبکه بانکی مجموعهای از نهادهای مالی تحت نظارت بانک مرکزی است که وظیفه مدیریت گردش پول، تجهیز منابع و اعطای تسهیلات را بر عهده دارد. با توجه به ساختار بانکمحور اقتصاد ایران، این شبکه منبع اصلی تأمین مالی بنگاهها و واسطه کلیدی میان پساندازکنندگان و بخشهای تولیدی محسوب میشود. عملکرد این سیستم نقش تعیینکنندهای در تنظیم نقدینگی، کنترل تورم و حفظ ثبات در بازارهای مالی کشور ایفا میکند.
موضوعات مرتبط
بازار بازآفرین؛ راهکار بورسی برای احیای کارخانههای راکد و داراییهای منجمد
ایجاد بازار بازآفرین در بورس برای احیای بنگاههای راکد و انتقال شفاف مالکیت به سرمایهگذاران توانمند.
۲۲ شهریور ۱۴۰۵
چرا سود بانکها در ایران واقعی نیست؟ تحلیل ولیالله سیف از ناترازی بانکی
سودهای کاذب بانکی با تضعیف سرمایه بانکها، ناترازی را تشدید کرده و به تورم و بیثباتی اقتصادی دامن میزند.
۲۱ شهریور ۱۴۰۵
چرا بانکداری در ایران به موتور تورم تبدیل شده است؟
ساختار غیرمتعارف بانکداری در ایران با ایجاد ناترازی و چاپ پول، به موتور اصلی تورم ساختاری تبدیل شده است.
۱۴ شهریور ۱۴۰۵
چرا نرخ بهره در ایران به اصلاح ساختاری نیاز دارد؟
اصلاح نرخ بهره در ایران نیازمند رویکردی ساختاری و تدریجی است، نه صرفاً تغییر اعداد دستوری.
۱۳ شهریور ۱۴۰۵
نقشه راه آزادسازی نرخ سود؛ پایان سرکوب مالی بدون شوک اقتصادی
آزادسازی تدریجی نرخ سود بانکی از طریق ابزارهای نوین، راهکار خروج از سرکوب مالی و ناترازی بانکی است.
۱۳ شهریور ۱۴۰۵
استراتژی بانک مرکزی در شرایط جنگی؛ چگونه تورم را بدون فروپاشی تولید مهار کنیم؟
در شرایط جنگی، سیاست پولی باید به جای افزایش نرخ بهره، بر حفظ ثبات بانکی و انضباط مالی تمرکز کند.
۱۳ شهریور ۱۴۰۵
هزارتوی نرخ بهره در ایران؛ چرا اصلاح دستوری سود بانکی دشوار است؟
نرخ بهره حقیقی منفی در ایران عامل رانت و تورم است، اما اصلاح آن نیازمند مسیری تدریجی برای جلوگیری از شوک اقتصادی است.
۱۳ شهریور ۱۴۰۵
نقشه راه اصلاح نرخ سود؛ چگونه بدون شوک، ناترازی بانکی را درمان کنیم؟
اصلاح تدریجی نرخ سود همراه با انضباط مالی، تنها راه خروج از چرخه ناترازی بانکی و تورم است.
۱۳ شهریور ۱۴۰۵
شکاف نرخ بهره و تورم؛ چرا سیاستهای دستوری نظام بانکی را فلج کرده است؟
نرخ بهره دستوری و تورم بالا، نظام بانکی را به سمت فروپاشی و رانتخواری سوق داده است؛ اصلاحات ساختاری ضروری است.
۱۳ شهریور ۱۴۰۵
چرا افزایش ناگهانی نرخ سود، درمان ناترازی اقتصاد ایران نیست؟
اصلاح نرخ بهره ضروری است، اما باید تدریجی و در قالب یک بسته جامع پولی-بانکی انجام شود.
۱۳ شهریور ۱۴۰۵
گذار اقتصاد ایران به نظام تورمی جدید؛ وقتی تورم خودتولید میشود
تورم در ایران به یک نظام خودتداومبخش تبدیل شده که نیازمند اصلاحات ساختاری فراتر از کنترلهای دستوری است.
۱۰ شهریور ۱۴۰۵
پایان تبلیغات غیرقانونی وام و اجاره حساب با دستورالعمل جدید بانک مرکزی
بانک مرکزی با ابلاغ دستورالعملی جدید، تبلیغ خرید و فروش وام، امتیاز تسهیلات و اجاره حساب را ممنوع کرد.
۹ شهریور ۱۴۰۵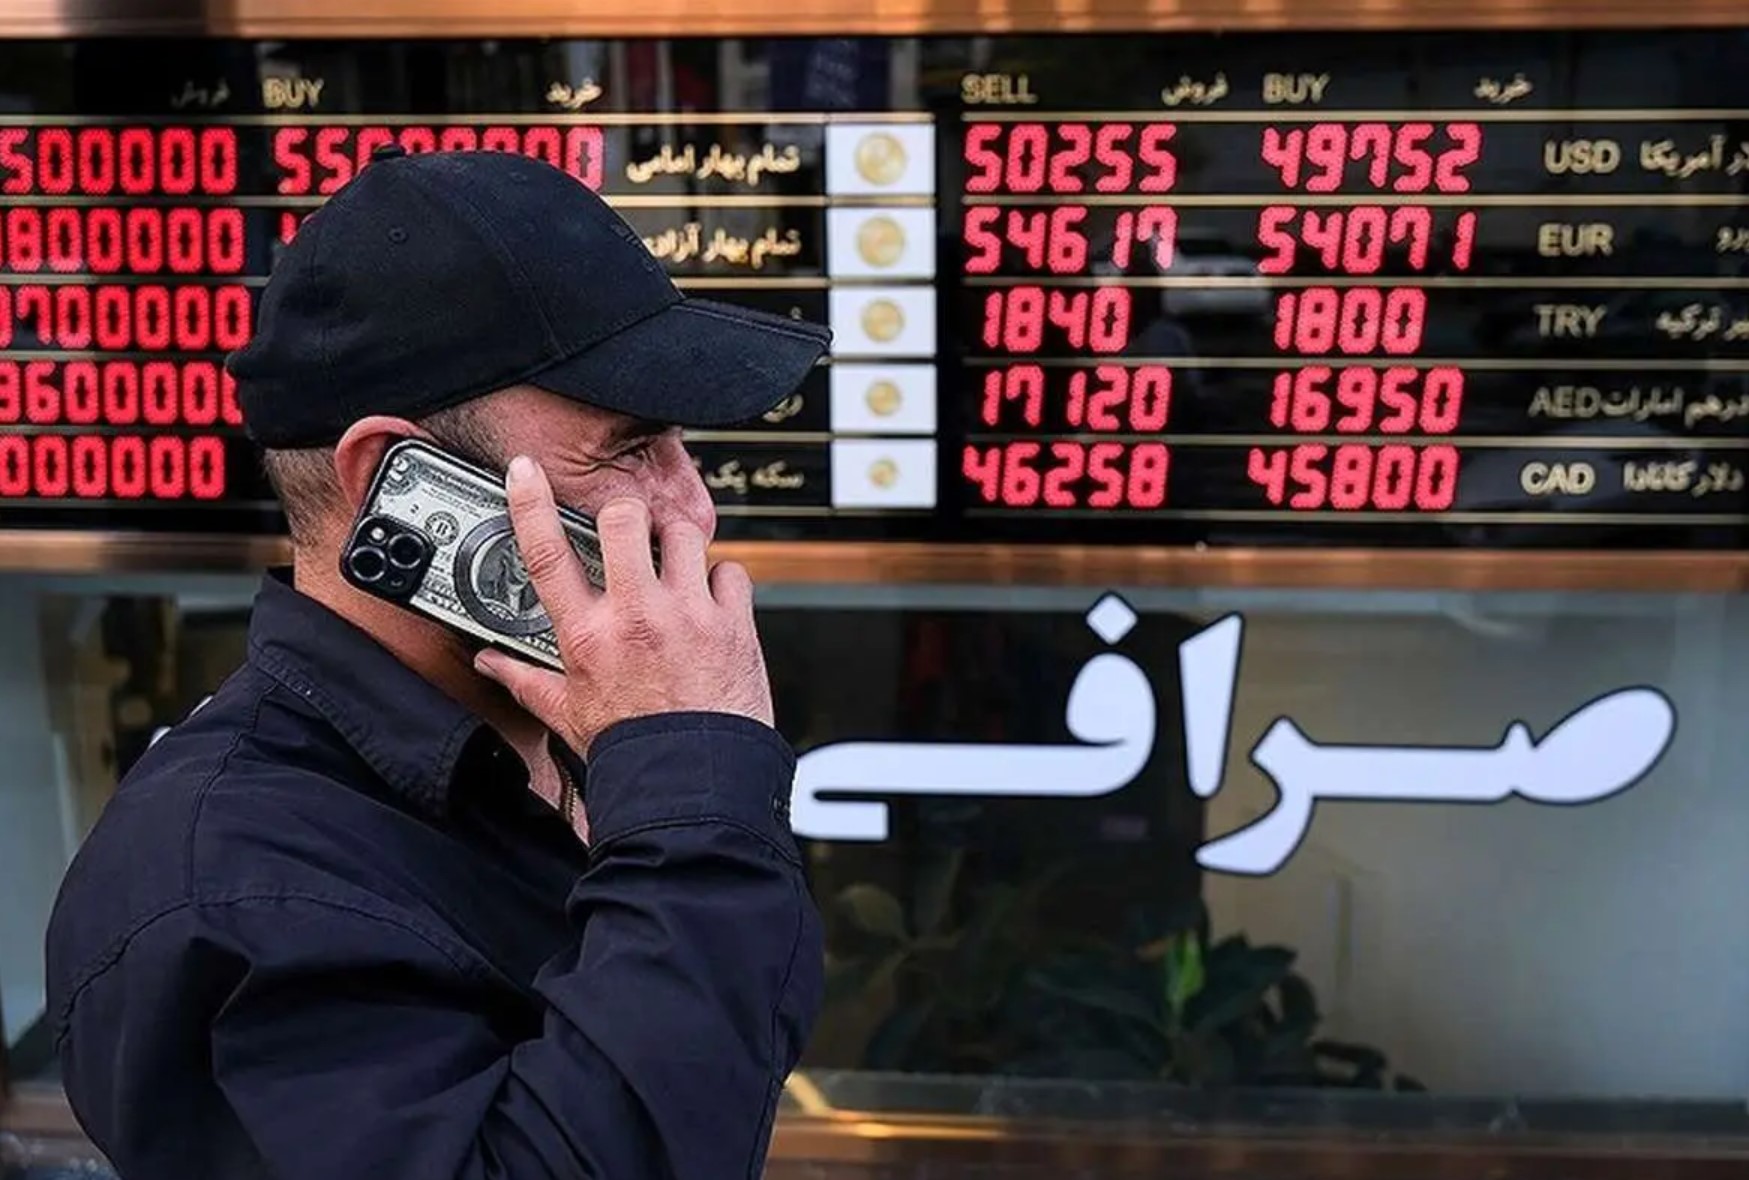
محدودیتهای بانکی برای ۴۹۵ اخلالگر بازار ارز و طلا؛ پایان سفتهبازی آنلاین
مرکز اطلاعات مالی با مسدودسازی خدمات بانکی، دسترسی ۴۹۵ اخلالگر بازار ارز و طلا را به سیستم بانکی محدود کرد.
۳ شهریور ۱۴۰۵
عبور از بانکمحوری؛ معماری نوین تامین مالی در هلدینگهای صنعتی ایران
تغییر پارادایم از بانکمحوری به معماری متنوع تامین مالی، کلید پایداری مالی هلدینگهای صنعتی ایران است.
۳۰ مرداد ۱۴۰۵
فروش اموال مازاد؛ مُسکنی برای ترازنامه یا درمان ناترازی بانکها؟
فروش اموال مازاد بانکها تنها ترازنامه را سبک میکند و بدون اصلاح مدل درآمدی، ناترازی باقی میماند.
۲۸ مرداد ۱۴۰۵تابآوری دیجیتال؛ ضرورت بقای بانکهای ایران در عصر عدمقطعیت
تابآوری دیجیتال در بانکهای ایران، از یک ضرورت فنی به یک متغیر حیاتی برای حفظ اعتماد و بقا تبدیل شده است.
۲۶ مرداد ۱۴۰۵
چرا نرخ بهره در ایران تورم را مهار نمیکند؟
نرخ بهره به تنهایی تورم را مهار نمیکند؛ اصلاح ترازنامه بانکهای ناتراز شرط اصلی ثبات پولی است.
۲۵ مرداد ۱۴۰۵
چرا بانکها نمیتوانند سپردههای مردم را صرف سفتهبازی کنند؟
بانکها سپردهها را در خزانه ندارند؛ آنها داراییهای اعتباری زمانداری هستند که پیشتر در اقتصاد توزیع شدهاند.
۲۴ مرداد ۱۴۰۵
تغییر پارادایم تامین مالی؛ راهکار عبور صنعت فولاد از بحران نقدینگی
صنعت فولاد برای بقا باید از تامین مالی بانکمحور به سمت مدیریت اکوسیستمی و گردش اعتبار حرکت کند.
۱۹ مرداد ۱۴۰۵
چاه ویل مسکن ملی؛ چگونه سیاستهای اشتباه منابع بانکی را بلعید؟
سیاستهای نادرست در طرح مسکن ملی، منابع بانکی و زمینهای دولتی را قفل کرده و بخش خصوصی را به حاشیه رانده است.
۹ مرداد ۱۴۰۵
چرا تورم ایران به چرخه معیوب «حفظ ارزش» تبدیل شده است؟
تورم ایران حاصل چرخه معیوب شوکهای خارجی و ناترازیهای داخلی است که اقتصاد را از خلق ارزش به حفظ ارزش کشانده است.
۶ مرداد ۱۴۰۵
تسهیل خروج بانکها از بنگاهداری؛ ابزارهای جدید بانک مرکزی برای واگذاری اموال مازاد
بانک مرکزی با معرفی ابزارهای بازار سرمایه و روشهای نوین پرداخت، مسیر واگذاری اموال مازاد بانکها را تسهیل کرد.
۵ مرداد ۱۴۰۵
معماری تامین مالی در ایران؛ چرا بورس موتور رشد اقتصاد نیست؟
اقتصاد ایران به دلیل وابستگی به بانکها و ضعف بازار سهام، از رشد و شفافیت کافی محروم است.
۴ مرداد ۱۴۰۵
چرا نرخ سود منفی، موتور تورم و ناترازی بانکی در ایران است؟
نرخ سود منفی ۳۰ درصدی، با دامن زدن به تورم و ناترازی بانکی، اقتصاد ایران را در چرخهای مخرب گرفتار کرده است.
۲ مرداد ۱۴۰۵