دامنه نوسان
دامنه نوسان در واقع یک ترمز اضطراری برای قیمتها در بورس تهران است. این قانون تعیین میکند که قیمت هر سهم در طول یک روز معاملاتی، فقط تا حد مشخصی بالاتر یا پایینتر از قیمت پایانی روز قبل اجازه حرکت دارد. وقتی قیمت به این سقف یا کف میرسد، اصطلاحاً سهم صف خرید یا صف فروش میشود و دیگر معاملهای خارج از این محدوده انجام نمیگیرد تا هیجان بازار فروکش کند. این ابزار برای جلوگیری از سقوطهای سنگین یا صعودهای حبابی در اثر اخبار ناگهانی طراحی شده است. برای یک سهامدار ایرانی، دامنه نوسان همزمان یک سپر حفاظتی و یک چالش است؛ از یک سو مانع از این میشود که کل دارایی شما در یک روز بر اثر یک خبر بد نابود شود، اما از سوی دیگر در روزهای منفی بازار ممکن است باعث قفل شدن در صف فروش شود. یعنی شما میخواهید پولتان را نقد کنید اما چون قیمت به کف رسیده و خریداری نیست، سرمایه شما موقتاً غیرقابلدسترس یا اصطلاحاً بد نقد میشود.
چرا الان مهم است
تازهاین روزها با نوسانات شدید بازار، بحث بر سر تغییر دامنه نوسان به داغترین چالش بورس تهران تبدیل شده است. در حالی که سیاستگذار با محدود کردن این دامنه به ۳ درصد سعی در مهار ریزشها دارد، کارشناسان نگران قفل شدن نقدشوندگی و اختلال در قیمتگذاری واقعی سهام هستند؛ موضوعی که باعث شده مقایسه محدودیتهای بورس با آزادیِ عمل در صندوقهای طلا بیش از پیش مورد توجه قرار گیرد.
آخرین اخبار با این مفهوم
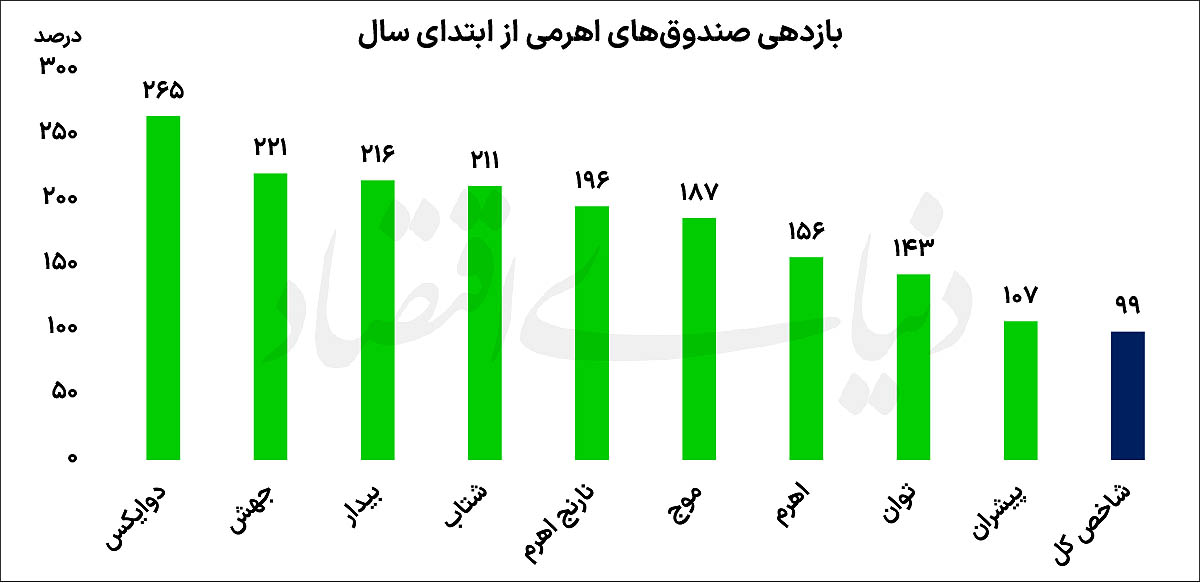
چرا صندوقهای اهرمی بورس با وجود بازدهی خیرهکننده، در تله حباب منفی گرفتارند؟
صندوقهای اهرمی بورس با وجود بازدهی دوبرابری نسبت به شاخص، به دلیل محدودیت دامنه نوسان دچار حباب منفی ۲۰درصدی شدهاند.
۲۳ شهریور ۱۴۰۵
مرز باریک حمایت و مداخله در بورس؛ آیا ابزارهای فعلی کارآمدند؟
ابزارهای حمایتی بورس باید به جای مداخله در قیمت، بر افزایش کارایی و توسعه بازار اولیه متمرکز شوند.
۲۲ شهریور ۱۴۰۵
استقبال گسترده از اوراق سلف سکه؛ جزئیات ابزار جدید بانک مرکزی
عرضه اوراق سلف سکه با استقبال بالا مواجه شد؛ ابزاری با معافیت مالیاتی و تضمین بازدهی ۷ درصدی.
۱۸ شهریور ۱۴۰۵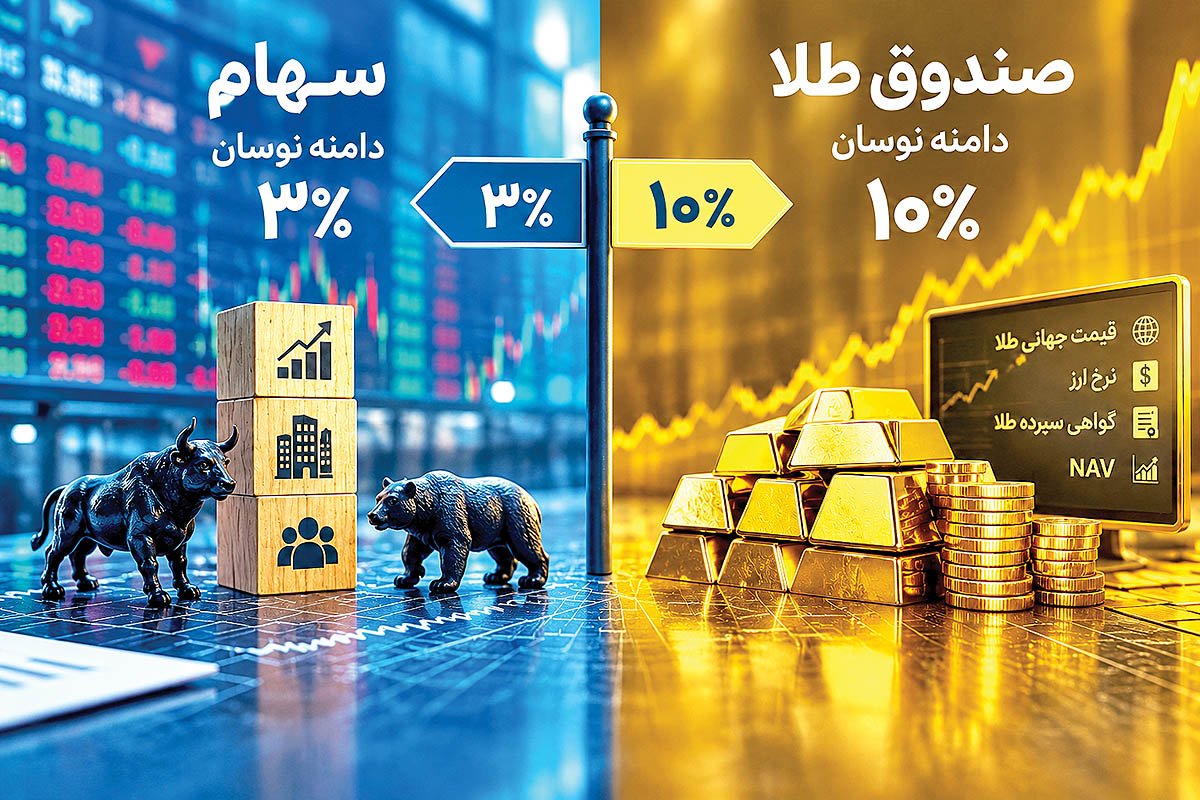
چرا کپیبرداری از دامنه نوسان صندوقهای طلا برای سهام اشتباه است؟
افزایش دامنه نوسان سهام بدون اصلاح ساختارهای نقدشوندگی و بازارگردانی، به جای حل مشکل صفها، نوسانات را تشدید میکند.
۱۶ شهریور ۱۴۰۵
دامنه نوسان ۳درصدی؛ سدی در برابر کشف قیمت و نقدشوندگی بورس
محدودیت دامنه نوسان بورس به ۳درصد، نقدشوندگی را کاهش داده و مانع از انعکاس واقعیتهای اقتصادی در قیمتها میشود.
۱۰ شهریور ۱۴۰۵
پیشنهاد بورس تهران برای تغییر دامنه نوسان؛ گامی به سوی استانداردسازی جهانی
بورس تهران پیشنهاد تغییر دامنه نوسان را برای استانداردسازی بازار به سازمان بورس ارائه کرد.
۹ شهریور ۱۴۰۵
تغییر دامنه نوسان بورس؛ توپ در زمین سازمان بورس است
تغییر دامنه نوسان بورس در مرحله پیشنهاد به سازمان بورس است و هنوز تصمیم نهایی گرفته نشده است.
۹ شهریور ۱۴۰۵
واگرایی در بورس؛ چرا رشد شاخصها با خروج پول حقیقی همراه شد؟
رشد شاخص بورس با خروج سنگین پول حقیقی و حباب منفی ۲۰ درصدی در صندوقهای اهرمی همراه شده است.
۲۴ مرداد ۱۴۰۵
تفاوتهای بنیادین خرید طلا در بورس و سکوهای آنلاین
بورس و سکوهای آنلاین طلا از نظر سازوکار قیمتگذاری، نظارت و طرف معامله تفاوتهای ساختاری عمیقی دارند.
۵ مرداد ۱۴۰۵
آیا بورس تهران همچنان اسیر لیدرهاست؟ تحلیل تغییر رفتار معاملهگران
بورس تهران از رفتارهای تودهای فاصله گرفته اما همچنان در صورت ورود نقدینگی و ابهام، مستعد لیدرمحوری است.
۲۷ تیر ۱۴۰۵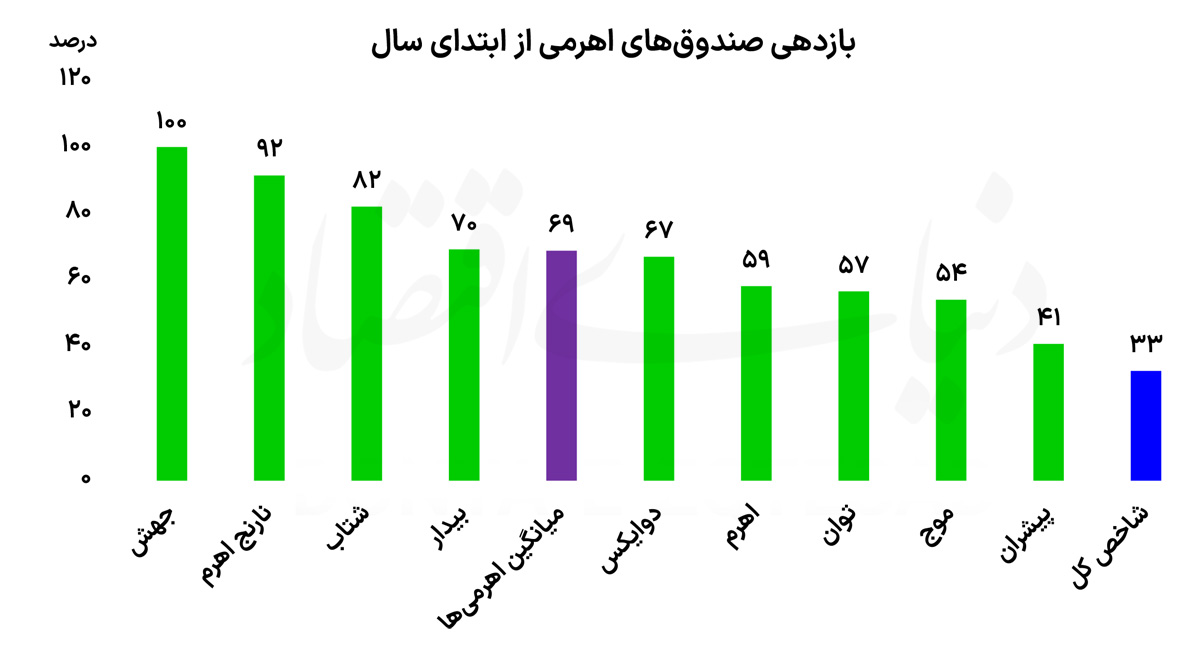
چرا صندوقهای اهرمی با وجود بازدهی خیرهکننده، در تله حباب منفی گرفتارند؟
صندوقهای اهرمی با بازدهی ۶۹ درصدی از شاخص پیشی گرفتند، اما محدودیتهای معاملاتی مانع از قیمتگذاری واقعی آنها شده است.
۲۳ تیر ۱۴۰۵
مدیریت بورس در شرایط جنگ؛ چرا ایران به «سند ملی مدیریت بحران» نیاز دارد؟
ایران برای حفظ اعتماد سهامداران در زمان تنشهای نظامی، نیازمند یک پروتکل شفاف و پیشبینیپذیر به نام «سند ملی مدیریت بحران بورس» است.
۲۱ تیر ۱۴۰۵
بازگشت سبز بورس پس از تعطیلات؛ ضرورت اصلاح «حجم مبنا» و «دامنه نوسان» برای توسعه بازار
بورس با تقاضای غیرمنتظره بازگشایی شد؛ کارشناسان بر لزوم اصلاح قوانین پایه برای بهبود نقدشوندگی و کارایی بازار تأکید دارند.
۱۶ تیر ۱۴۰۵
معمای ارزانفروشی در بورس؛ چرا صندوقهای اهرمی با حباب منفی معامله میشوند؟
محدودیت دامنه نوسان باعث شده صندوقهای اهرمی بورس با ۶٪ تخفیف اجباری نسبت به ارزش واقعیشان معامله شوند.
۹ تیر ۱۴۰۵
چرا صندوقهای بازنشستگی در اوج بورس فروشنده نیستند؟ کالبدشکافی یک بحران ساختاری
صندوقهای بازنشستگی به دلیل ترس مدیریتی، ساختار معیوب بازار و ناترازی عمیق بین منابع و مصارف، قادر به حل بحران خود از طریق بورس نیستند.
۳۱ خرداد ۱۴۰۵
سقوط بورس تهران در سایه ابهام نرخ بهره؛ واکنش تند بازار به سیگنالهای وزیر اقتصاد
ابهام در سیاستهای نرخ بهره و اظهارات وزیر اقتصاد، بورس را قرمزپوش و نقدینگی را فراری داد.
۳۱ خرداد ۱۴۰۵
بحران اعتماد در بورس؛ چرا مداخلات حمایتی رگولاتور نتیجه عکس میدهد؟
بورس ایران بیش از شوکهای بیرونی، از مداخلات پیشبینیناپذیر رگولاتور و تبدیل شدن «داور» به «بازیگر» آسیب میبیند.
۳۰ خرداد ۱۴۰۵
گذار از «نابازار» دولتی به بازار واقعی: نقشه راه احیای اعتماد در بورس ایران
بورس ایران به دلیل سلطه ۸۰ درصدی دولت، یک «نابازار» است که تنها با استقلال رگولاتور و خصوصیسازی واقعی مدیریت اصلاح میشود.
۳۰ خرداد ۱۴۰۵
بحران اعتماد در بورس: چرا پیشبینیپذیری قوانین مهمتر از حمایتهای دستوری است؟
ریسک تغییر ناگهانی قوانین (رگولاتوری) به مانع اصلی بازگشت سرمایه و اعتماد به بورس ایران تبدیل شده است.
۳۰ خرداد ۱۴۰۵
۵ گام حیاتی برای بازگشت اعتماد به بورس؛ از شفافیت تا پایان قیمتگذاری دستوری
بورس تهران برای احیا نیازمند پیشبینیپذیری، اصلاح ساختارهای معاملاتی، شفافیت کدها و توقف مداخلات ناگهانی دولت در نرخهای اقتصادی است.
۳۰ خرداد ۱۴۰۵