بیمه بدنه
بیمه بدنه قراردادی است که در آن شرکت بیمه میپذیرد در ازای دریافت مبلغی، خسارتهای وارد شده به خودروی شما را در مواردی مثل تصادف (حتی اگر مقصر باشید)، واژگونی، آتشسوزی و سرقت پرداخت کند. این بیمه برخلاف شخص ثالث اجباری نیست، اما با توجه به جهش قیمتها، نقش حیاتی در مدیریت ریسک داراییهای فردی ایفا میکند. \n\nدر ایران که قیمت قطعات یدکی و دستمزد تعمیرات همگام با دلار رشد میکند، نداشتن بیمه بدنه میتواند یک تصادف ساده را به یک بحران مالی تبدیل کند. همچنین طبق قانون خودروی غیرمتعارف، اگر با ماشینهای لوکس تصادف کنید، بیمه شخص ثالث مقصر تمام خسارت را نمیدهد؛ در این شرایط، بیمه بدنه تنها راهی است که از افت ناگهانی ارزش دارایی شما جلوگیری میکند و هزینههای سنگین تعمیرات را پوشش میدهد.
چرا الان مهم است
تازهبا افزایش شدید قیمت خودرو و قطعات در ایران، بیمه بدنه از یک کالای لوکس به ضرورتی برای حفظ دارایی تبدیل شده است. آمارهای اخیر از خسارتهای سنگین در مناطق بحرانی و همچنین افزایش شکایات مردمی از نحوه پرداختها، نشان میدهد که چالش اصلی امروز، نه فقط داشتن بیمه، بلکه شفافیت در محاسبه خسارت و سرعتِ نقدشوندگی این سرمایه در روزهای حادثه است.
آخرین اخبار با این مفهوم
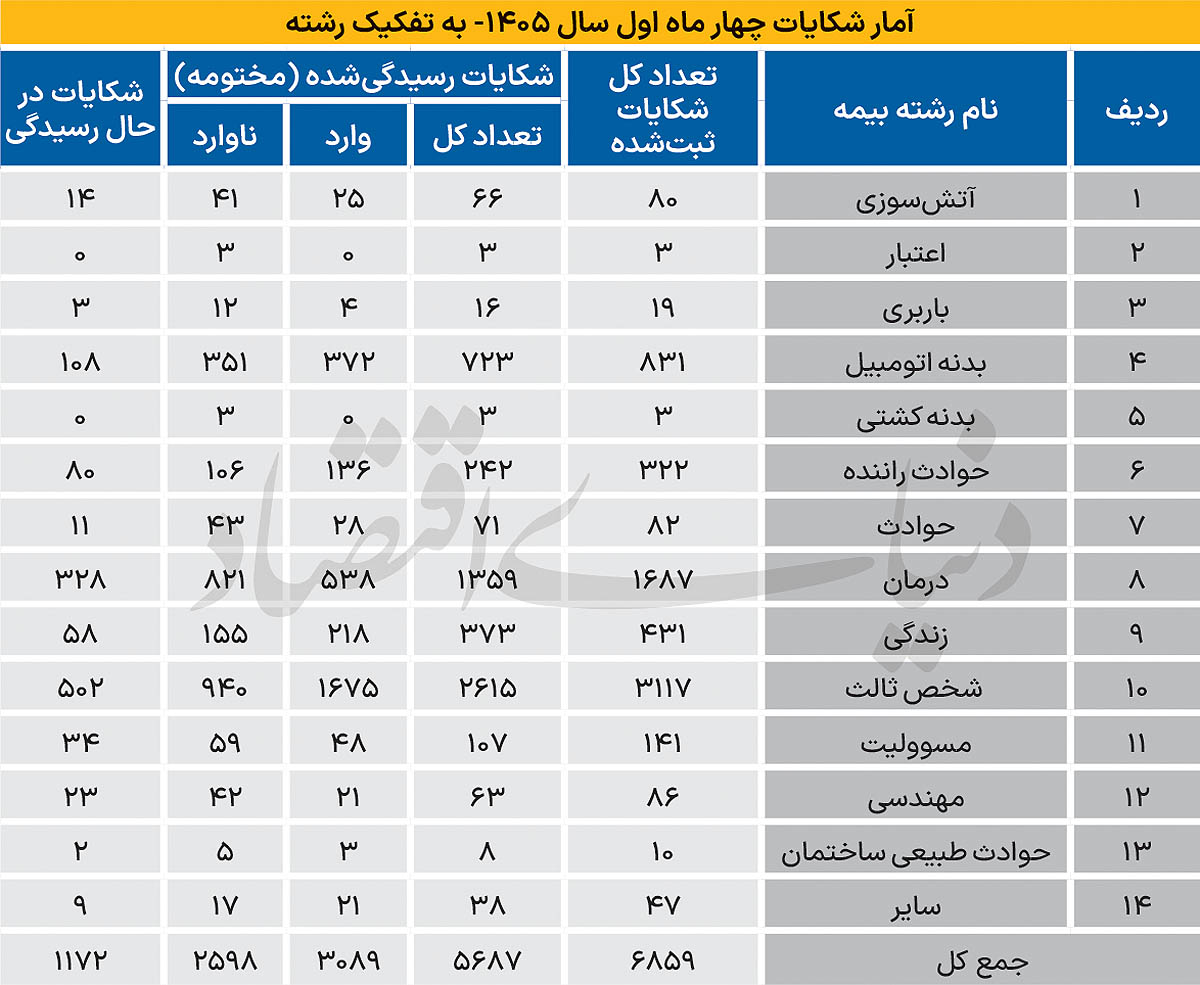
چرا ۸۲ درصد شکایات بیمهای در ایران تنها در سه رشته متمرکز است؟
تمرکز ۸۲ درصدی شکایات بیمهای بر سه رشته شخص ثالث، درمان و بدنه، ضرورت بازنگری در فرآیندهای خسارت را نشان میدهد.
۶ شهریور ۱۴۰۵
پرداخت ۳۵۰۰ میلیارد تومان خسارت بیمهای به خودروهای آسیبدیده در جنگ
صنعت بیمه تاکنون ۳۵۰۰ میلیارد تومان خسارت به ۳۰ هزار خودروی آسیبدیده در جنگ پرداخت کرده است.
۳۰ مرداد ۱۴۰۵
چرا بیمهگذاران شکایت میکنند؟ تحلیل نارضایتی در سه رشته پرتقاضای بیمه
بیش از ۸۰ درصد شکایات بیمهای کشور در سه رشته شخص ثالث، درمان و بدنه خودرو متمرکز است.
۶ مرداد ۱۴۰۵