بیمه شخص ثالث
بیمه شخص ثالث در ایران یک قرارداد قانونی و اجباری است که نامش از سه ضلع یک حادثه میآید: راننده مقصر (شخص اول)، شرکت بیمه (شخص دوم) و فرد زیاندیده (شخص ثالث). این بیمه برخلاف بیمه بدنه، برای تعمیر خودروی خودتان نیست، بلکه مسئولیت سنگین جبران خسارتهای مالی به اموال دیگران و خسارتهای جانی مانند هزینه درمان یا دیه را از روی دوش شما برمیدارد.
اهمیت این بیمه در ایران مستقیماً با نرخ «دیه» که سالانه توسط قوه قضاییه تعیین میشود، گره خورده است. از آنجا که مبالغ دیه بسیار سنگین است، نداشتن این بیمه یا تمام شدن اعتبار آن میتواند یک تصادف ساده را به بحرانی مالی و حتی حکم زندان تبدیل کند. در واقع، این بیمه از دارایی و پسانداز زندگی شما محافظت میکند تا در صورت بروز حادثه، مجبور نشوید برای پرداخت خسارتهای چند صد میلیونی، خانه یا خودروی خود را بفروشید.
چرا الان مهم است
تازهاین روزها با افزایش نرخ دیه و تمرکز بیش از ۸۰ درصد شکایتهای بیمهای بر رشتههایی مثل شخص ثالث، حساسیتها روی این بیمه اجباری بیشتر شده است. از سوی دیگر، بحثهای داغ درباره گواهینامه موتور بانوان و ابهامات قانونی در پرداخت خسارت به رانندگان فاقد گواهینامه، نشان میدهد که این بیمهنامه فراتر از یک کاغذ، تنها سپر حفاظتی داراییهای مردم در برابر حوادث جادهای است.
آخرین اخبار با این مفهوم
راهنمای حقوقی دریافت دیه و خسارت تصادفات رانندگی
دریافت کامل دیه و خسارت تصادف نیازمند آگاهی از قوانین بیمه و پیگیری تخصصی حقوقی است.
۲۴ شهریور ۱۴۰۵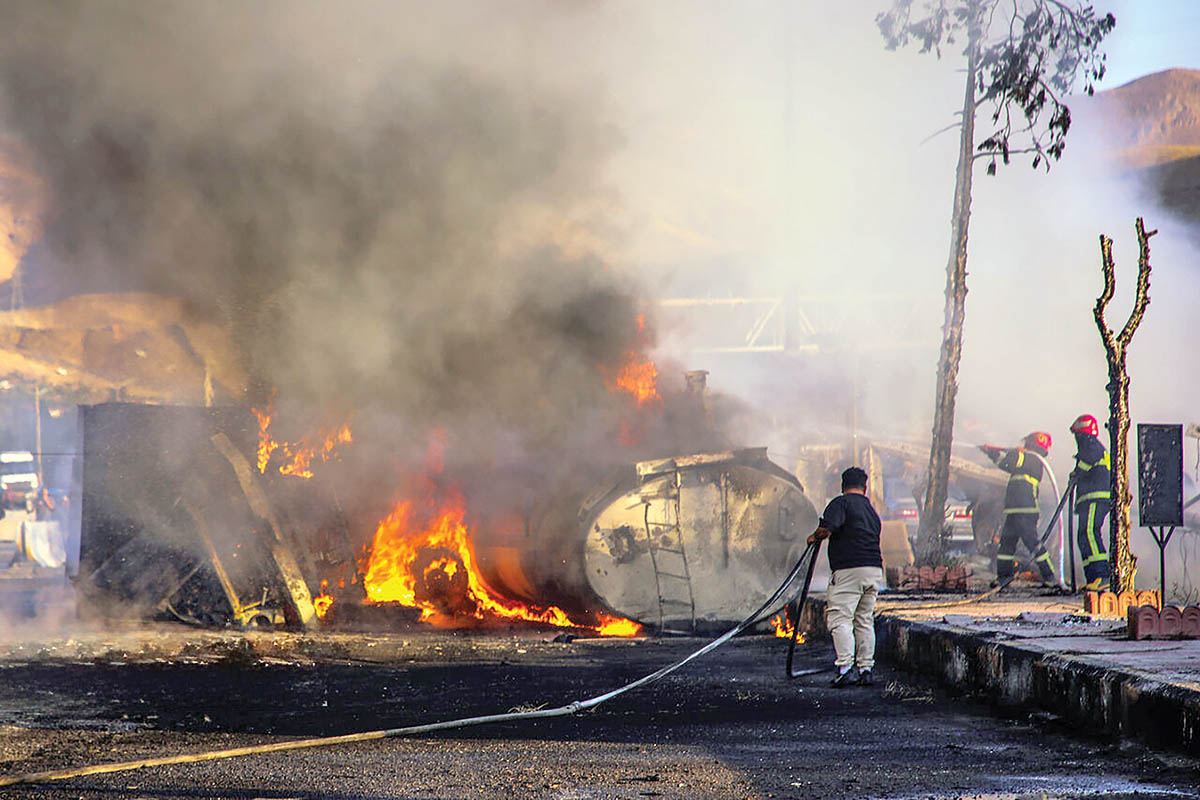
چرا پرداخت دیه پایان فاجعه نیست؟ ضرورت نظارت هوشمند بر تانکرهای سوخت
پرداخت سریع دیه کافی نیست؛ ایمنی جادهها نیازمند نظارت هوشمند و پیشگیرانه بر ناوگان حمل سوخت است.
۲۳ شهریور ۱۴۰۵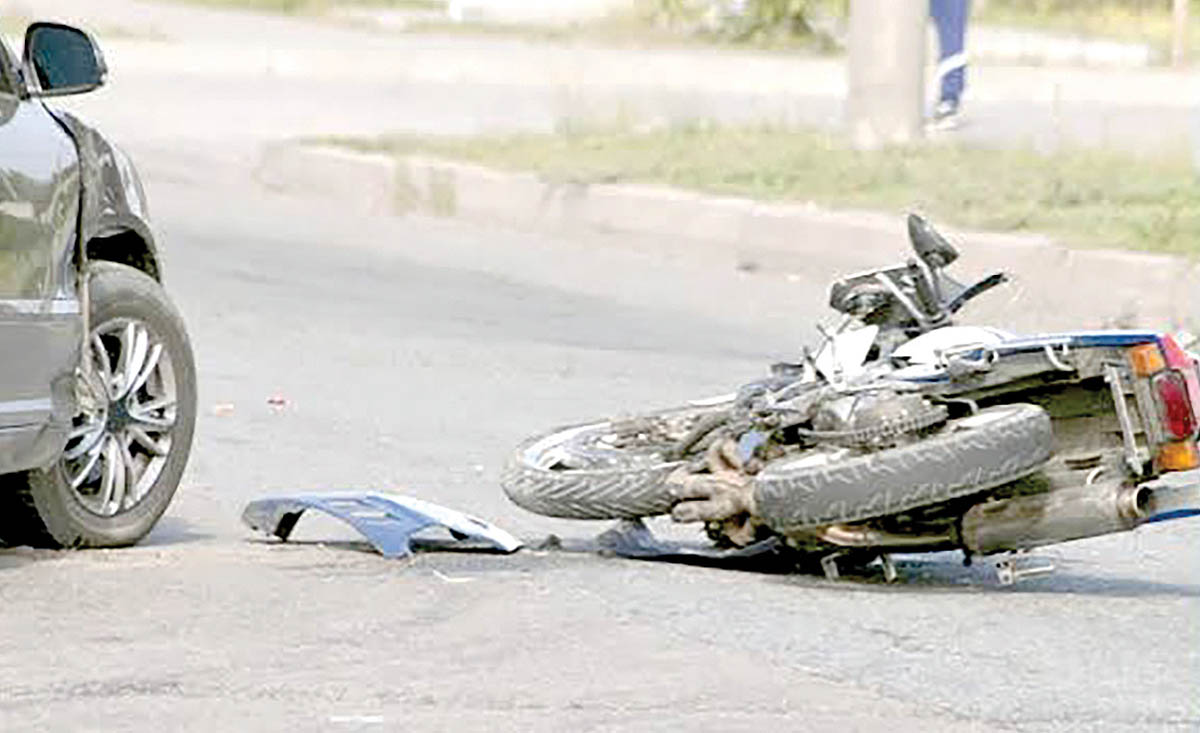
آیا نداشتن گواهینامه در تصادف، شما را مقصر میکند؟
نداشتن گواهینامه شما را در تصادف مقصر نمیکند و مانع دریافت خسارت از بیمه شخص ثالث نمیشود.
۱۵ شهریور ۱۴۰۵
چرا صدور گواهینامه موتورسیکلت برای زنان با وجود مصوبه دولت همچنان معطل مانده است؟
با وجود تصویب قانونی صدور گواهینامه موتورسیکلت برای زنان، پلیس راهور هنوز اجرای آن را آغاز نکرده است.
۱۲ شهریور ۱۴۰۵
چالشهای بیمهای و قانونی موتورسواری بانوان؛ اراده دولت برای صدور گواهینامه
با افزایش استفاده بانوان از موتورسیکلت، دولت بر تسریع صدور گواهینامه برای کاهش ریسکهای بیمهای و قانونی تأکید دارد.
۱۲ شهریور ۱۴۰۵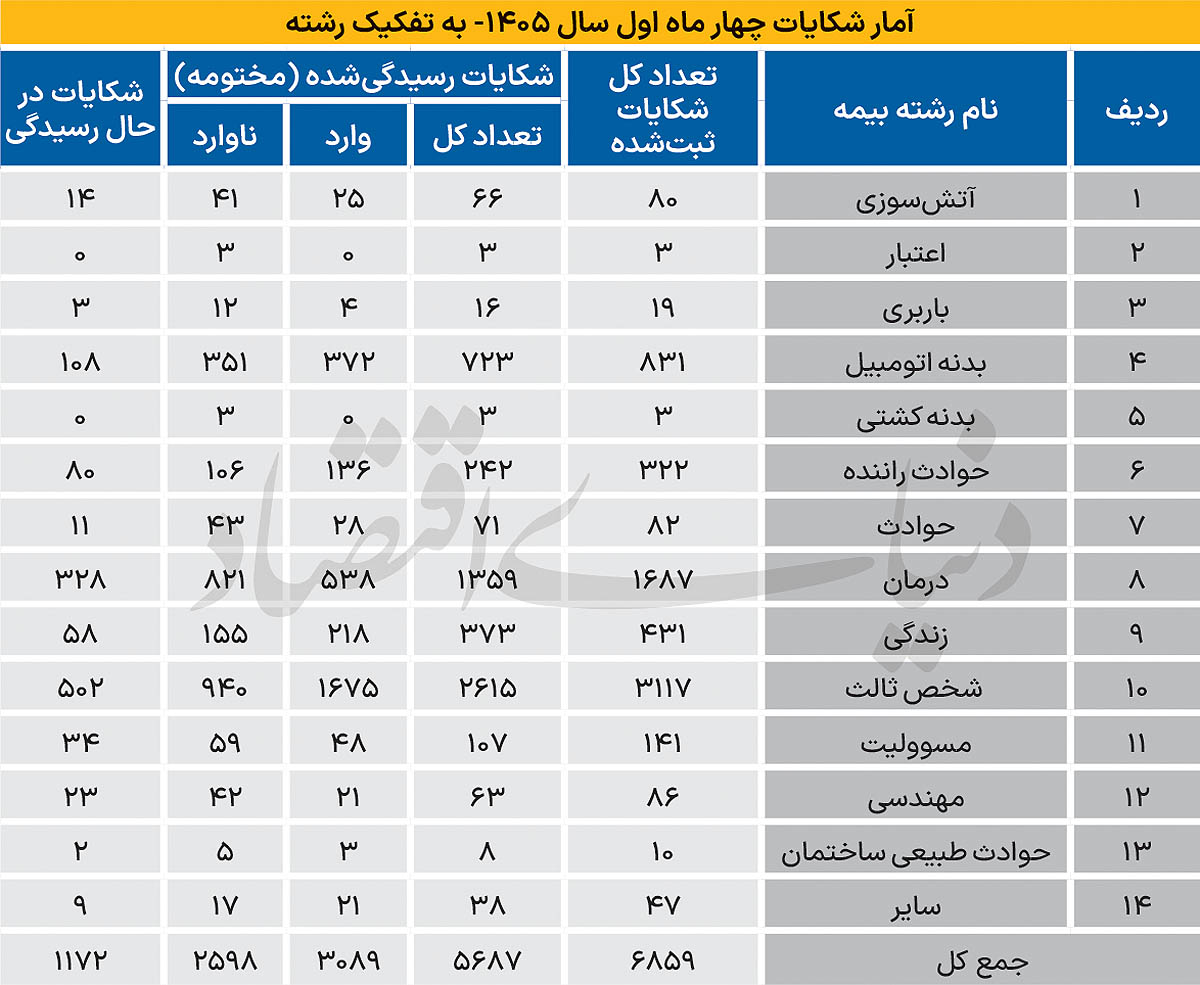
چرا ۸۲ درصد شکایات بیمهای در ایران تنها در سه رشته متمرکز است؟
تمرکز ۸۲ درصدی شکایات بیمهای بر سه رشته شخص ثالث، درمان و بدنه، ضرورت بازنگری در فرآیندهای خسارت را نشان میدهد.
۶ شهریور ۱۴۰۵
بخشودگی ۱۰۰ درصدی جرایم بیمه شخص ثالث؛ فرصت ۱۲ روزه برای رانندگان
جرایم دیرکرد بیمه شخص ثالث از ۲ تا ۱۳ شهریور ۱۴۰۵ به شرط خرید بیمهنامه یکساله کاملاً بخشیده میشود.
۱ شهریور ۱۴۰۵
چرا ۷۵ هزار میلیارد تومان از منابع صنعت بیمه در شبکه فروش رسوب کرده است؟
رسوب ۷۵ هزار میلیارد تومان حقبیمه در شبکه فروش، نقدینگی شرکتهای بیمه و پرداخت خسارت را با چالش مواجه کرده است.
۳۰ مرداد ۱۴۰۵
تخفیف بیمه خودرو با فروش ماشین منتقل نمیشود؛ راهنمای حقوقی خریداران و فروشندگان
تخفیف عدم خسارت بیمه خودرو با فروش ماشین منتقل نمیشود و متعلق به مالک قبلی است.
۲۶ مرداد ۱۴۰۵
چرا بیمهگذاران شکایت میکنند؟ تحلیل نارضایتی در سه رشته پرتقاضای بیمه
بیش از ۸۰ درصد شکایات بیمهای کشور در سه رشته شخص ثالث، درمان و بدنه خودرو متمرکز است.
۶ مرداد ۱۴۰۵
جزئیات بیمه مسئولیت مدنی موکبداران ایرانی در عراق برای اربعین
بیمه مرکزی برای موکبداران ایرانی در عراق، بیمهنامه مسئولیت مدنی با پوشش خسارت به اتباع عراقی ارائه کرد.
۲۹ تیر ۱۴۰۵
آموزش؛ حلقه مفقوده حکمرانی در صنعت بیمه شخص ثالث ایران
آموزش راهبردی، کلید کاهش هزینههای ملی تصادفات و ارتقای پایداری صنعت بیمه شخص ثالث است.
۲۴ تیر ۱۴۰۵