تسهیلات تکلیفی
تسهیلات تکلیفی در واقع دستورِ مستقیم دولت یا مجلس به بانکها برای پرداخت وام به بخشها یا افراد خاصی است. در این حالت، بانک دیگر بر اساس رتبه اعتباری مشتری یا سودآوری پروژه تصمیم نمیگیرد، بلکه موظف است طبق قانون بودجه، بخشی از منابع خود را به مواردی مثل وام ازدواج، فرزندآوری، یا ساخت مسکن حمایتی اختصاص دهد. در واقع بانک در اینجا نه یک بنگاه اقتصادی، بلکه مجری سیاستهای رفاهی دولت میشود.
این موضوع از دو جهت روی زندگی شما اثر میگذارد؛ اول اینکه وقتی بخش بزرگی از منابع بانکها پیشخورِ این دستورات میشود، صف وام برای مردم عادی و کسبوکارهای کوچک طولانیتر شده و دریافت وام معمولی تقریباً غیرممکن میشود. دوم اینکه اگر بانکها منابع کافی برای این تکالیف نداشته باشند، ناچار به اضافهبرداشت از بانک مرکزی میشوند؛ این اتفاق یعنی چاپ پولِ بدون پشتوانه که در نهایت به شکل تورم و گران شدن کالاها، هزینهاش را از جیب تمام مردم ایران برداشت میکند.
چرا الان مهم است
تازهصفهای طولانی وام ازدواج و قفل شدن چرخ نقدینگی در واحدهای تولیدی، بار دیگر فشار «تسهیلات تکلیفی» بر پیکره بانکها را نمایان کرده است. در حالی که بسیاری از مردم پشت سدِ کمبود منابع ماندهاند، مدیران بانکی از ناترازی شدیدی میگویند که به دلیل دستورهای دولتی برای توزیع منابع محدود، گریبانگیر نظام پولی کشور شده است.
آخرین اخبار با این مفهوم
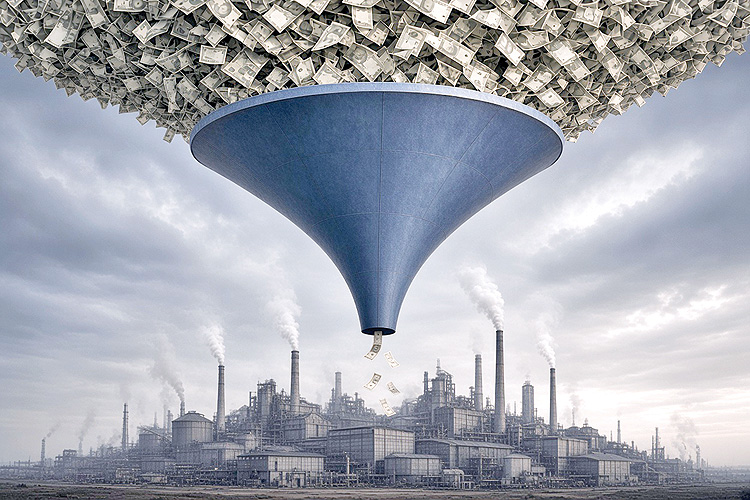
مثلث تنگنای تولید: چرا نقدینگی به کارخانهها نمیرسد؟
کسری بودجه و ناترازی بانکی، منابع مالی را از دسترس تولید خارج و به سمت دولت هدایت کرده است.
۱۵ شهریور ۱۴۰۵
مدیرعامل بانک ملی: سیاستهای تکلیفی عامل اصلی ناترازی و فشار بر بانکهاست
مدیرعامل بانک ملی، تسهیلات تکلیفی و سیاستهای نامتناسب را عامل اصلی ناترازی و فشار بر بانکها دانست.
۱۲ شهریور ۱۴۰۵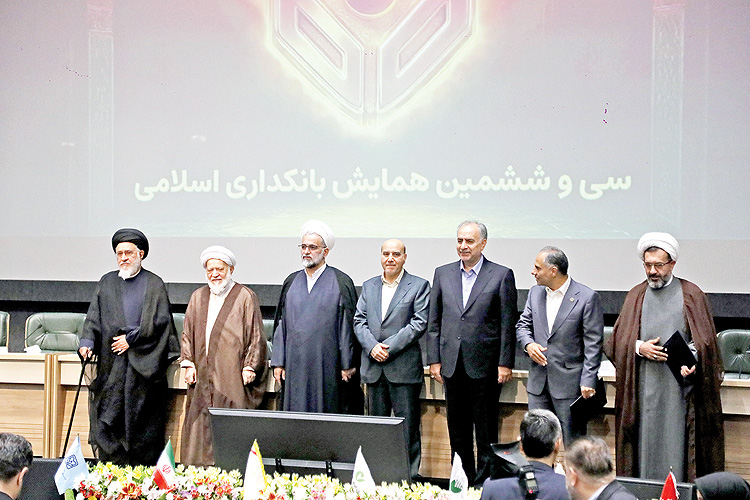
چالشهای نظام بانکی؛ از ناترازی تا ضرورت اصلاح قواعد پولی
کارشناسان در همایش بانکداری اسلامی بر لزوم اصلاح قواعد پولی، استقلال بانک مرکزی و مدیریت علمی نقدینگی تأکید کردند.
۱۰ شهریور ۱۴۰۵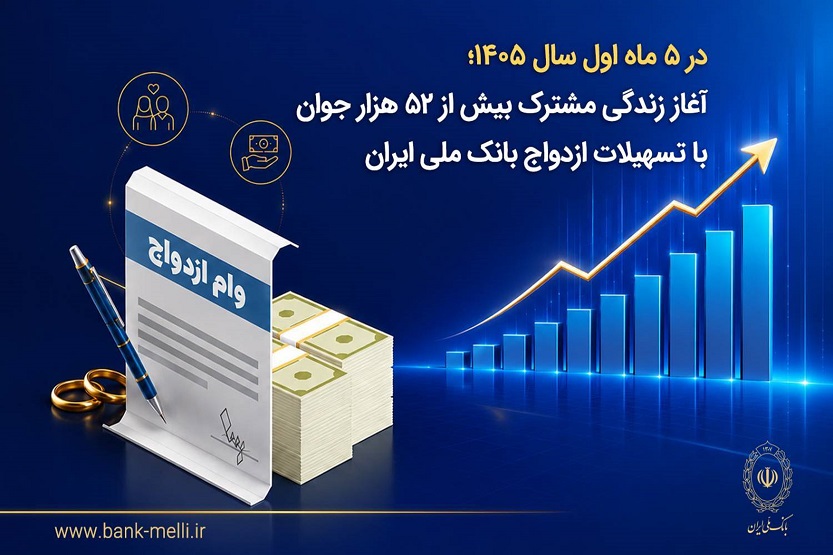
پرداخت ۱۷۷ هزار میلیارد ریال وام ازدواج توسط بانک ملی در ۵ ماه
بانک ملی ایران در ۵ ماه نخست سال ۱۴۰۵، بیش از ۵۲ هزار وام ازدواج پرداخت کرد.
۱۰ شهریور ۱۴۰۵
تغییر در سکانداری صندوق توسعه ملی؛ میراثدارِ چالشهای ارزی و بودجهای
با انتصاب رئیس جدید صندوق توسعه ملی، چالش اصلی همچنان تبدیل درآمدهای نفتی به ثروت ماندگار به جای تأمین کسری بودجه است.
۳ شهریور ۱۴۰۵
بحران صف میلیونی وام ازدواج؛ چرا شبکه بانکی از پس تکالیف خود برنمیآید؟
صف میلیونی وام ازدواج، نماد ناترازی بانکی و اولویتبندی غلط در تخصیص منابع است که نیازمند اصلاحات ساختاری است.
۲۴ مرداد ۱۴۰۵عملکرد بانک مهر ایران در پرداخت ۱۵ هزار وام ازدواج و فرزندآوری
بانک مهر ایران در ۴ ماه نخست سال ۱۴۰۵، ۱۵ هزار فقره وام ازدواج و فرزندآوری پرداخت کرد.
۹ مرداد ۱۴۰۵
تحول در پارسیان؛ از کاهش مطالبات تا خیز برای استاندارد کفایت سرمایه
بانک پارسیان با کاهش مطالبات غیرجاری و افزایش سرمایه، به استاندارد جهانی کفایت سرمایه نزدیک شد.
۲ مرداد ۱۴۰۵
شرط غیرقانونی برخی بانکها برای وام ازدواج؛ حذف درخواست به بهانه محل سکونت
برخی بانکها با بهانه غیرقانونی «محل سکونت»، متقاضیان وام ازدواج را پس از ماهها انتظار دوباره به ابتدای صف میفرستند.
۲۱ تیر ۱۴۰۵
جعبهسیاه شکست مسکن دولتی؛ چرا خانههای ارزان ۲۰ برابر گرانتر شدند؟
سه عامل ناکارآمدی دولتی، نبود زیرساخت و خشکسالی اعتبارات بانکی، طرحهای مسکن حمایتی را به بنبست کشانده است.
۸ تیر ۱۴۰۵
چالشهای اشتغال در ایران؛ چرا مسکنهای دولتی برای درمان بازار کار کافی نیست؟
سیاستهای حمایتی دولت بدون رفع تحریمها و اصلاح ساختار بهرهوری، تنها مسکنهایی موقت و تورمزا برای بازار کار هستند.
۸ تیر ۱۴۰۵
نقشه راه اصلاح نظام بانکی ایران؛ چرا رفع تحریمها به تنهایی کافی نیست؟
اصلاح نظام بانکی در دوران پساتوافق نیازمند توقف مداخلات دولتی، حل ناترازیها و پذیرش استانداردهای بینالمللی نظیر FATF است.
۲ تیر ۱۴۰۵
فراتر از تحریم: هفت اولویت حیاتی برای جراحی و نوسازی نظام بانکی ایران
مشکل اصلی بانکهای ایران نه تحریم، بلکه حکمرانی غلط و مداخلات دولتی است که با توافق سیاسی به تنهایی حل نمیشود.
۱ تیر ۱۴۰۵