اهلیتسنجی
اهلیتسنجی در واقع همان «شناخت مشتری» است اما با نگاهی عمیقتر. وقتی شما برای دریافت وام به بانک مراجعه میکنید، بانک فقط به سند ملکی یا چک صیادی نگاه نمیکند؛ بلکه بررسی میکند که آیا شما در حرفه خود متخصص هستید و آیا سابقه خوشحسابی دارید یا خیر. در اقتصاد ایران که منابع بانکی محدود است، این کار انجام میشود تا از ورود رانتخواران یا کسانی که تخصصی در تولید ندارند اما به دنبال وامهای ارزانقیمت هستند، جلوگیری شود.
اهمیت این موضوع برای مردم عادی در حفظ ارزش سپردههایشان و دسترسی عادلانه به وام است. اگر بانک بدون اهلیتسنجی به یک شرکت صوری وام کلانی بدهد و آن پول صرف خرید دلار یا زمین شود، نه تنها تورم ایجاد میشود، بلکه شانس شما برای گرفتن یک وام خرد ازدواج یا مسکن کمتر میشود. در واقع، اهلیتسنجی درست یعنی پولِ سیستم بانکی به جای جیب دلالها، به دست تولیدکننده واقعی برسد تا چرخ اقتصاد بچرخد و قدرت خرید شما حفظ شود.
چرا الان مهم است
تازهاین روزها بحث «اهلیتسنجی» به دلیل دو اتفاق متضاد داغ شده است؛ از یکسو، فاجعه میلیاردها یورو تعهد ارزی ایفا نشده توسط کارتهای اجارهای، هزینه سنگینِ نشناختنِ اعتبارِ مشتری را نشان میدهد. از سوی دیگر، واگذاریهای موفق صنعتی ثابت کرده که اگر سرمایه و مدیریت به جای رانت، به دستِ کاربلدِ واقعی برسد، داراییهای ملی به جای نابودی، شکوفا میشوند.
آخرین اخبار با این مفهوم
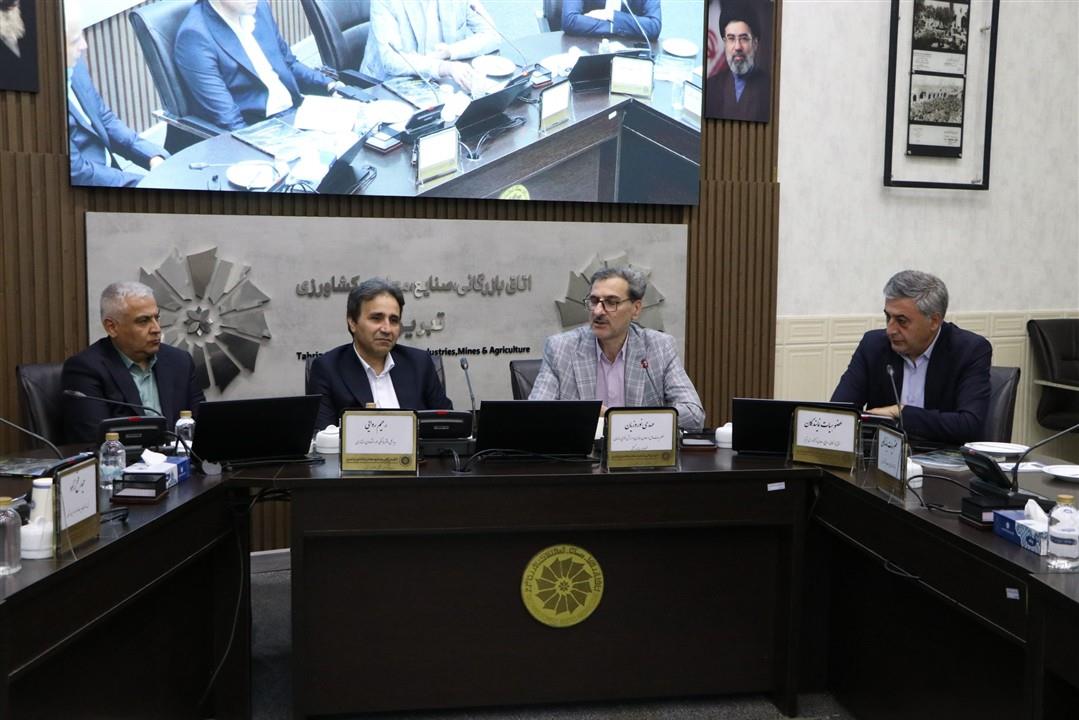
تأکید بر اولویت «اهلیت» بر «پول» در واگذاری ماشینسازی تبریز
واگذاری ماشینسازی تبریز باید با اولویت اهلیت تخصصی و تعهد به احیای تولید، نه صرفاً توان مالی خریدار، انجام شود.
۱۷ شهریور ۱۴۰۵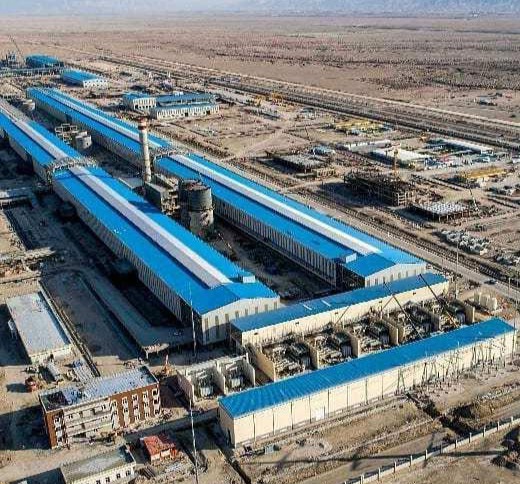
واگذاری موفق آلومینای ایران؛ الگویی برای خصوصیسازی واقعی در صنایع دولتی
واگذاری ۵۳ درصد سهام آلومینای ایران به بخش خصوصی واقعی، الگویی برای اصلاح خصوصیسازیهای ناکارآمد گذشته است.
۳ شهریور ۱۴۰۵
شناسایی ۹۴ میلیارد یورو تعهد ارزی ایفا نشده؛ از کارتهای بازرگانی اجارهای تا فرار تراستیها
سازمان بازرسی با شناسایی ۹۴ میلیارد یورو تعهد ارزی، از بازگشت ۲۰ میلیارد یورو و تشکیل پرونده برای معاونین وزارت صمت خبر داد.
۵ مرداد ۱۴۰۵