حقوق مکتسبه
همچنین: حق مکتسبه
حقوق مکتسبه یعنی امتیازاتی که شما در گذشته طبق قانونِ معتبرِ آن زمان به دست آوردهاید و حالا هیچ قانون جدیدی نباید بتواند آنها را از شما بگیرد. این اصل میگوید که قانون معمولاً رو به آینده است و نمیتواند به عقب برگردد تا حقوحقوقی را که قبلاً برای مردم تثبیت شده، باطل کند؛ در واقع این مفهوم مثل یک چتر حفاظتی از داراییها و جایگاه قانونی شما در برابر تصمیمات ناگهانی دولت محافظت میکند. در اقتصاد ایران، این موضوع بیش از همه در بحث بازنشستگی، استخدام و مجوزهای کسبوکار لمس میشود. برای مثال، اگر فردی سالها با شرایط مشخصی حقبیمه رد کرده تا با سن خاصی بازنشسته شود، تغییر ناگهانی قوانین نباید حقِ ایجادشده برای او را نادیده بگیرد. رعایت این حق باعث میشود مردم به سیستم اعتماد کنند و نگران نباشند که با تغییر یک مدیر یا یک بخشنامه، تمام برنامهریزیهای مالی و زندگیشان برای آینده یکشبه فرو بپاشد.
چرا الان مهم است
تازهاین روزها با ابطال برخی مصوبات خودرویی و بحث تغییر سن بازنشستگی، امنیت داراییهای مردم به چالش کشیده شده است. وقتی شما قراردادی میبندید یا طبق قانونی برنامهریزی میکنید، آن حق برایتان «قطعی» میشود؛ حالا رای دیوان عدالت درباره پیشفروش خودرو و چالشهای تراکمفروشی در تهران نشان میدهد که حفظ این حقوق در برابر تغییرات ناگهانی قوانین، کلید اعتماد به اقتصاد است.
آخرین اخبار با این مفهوم
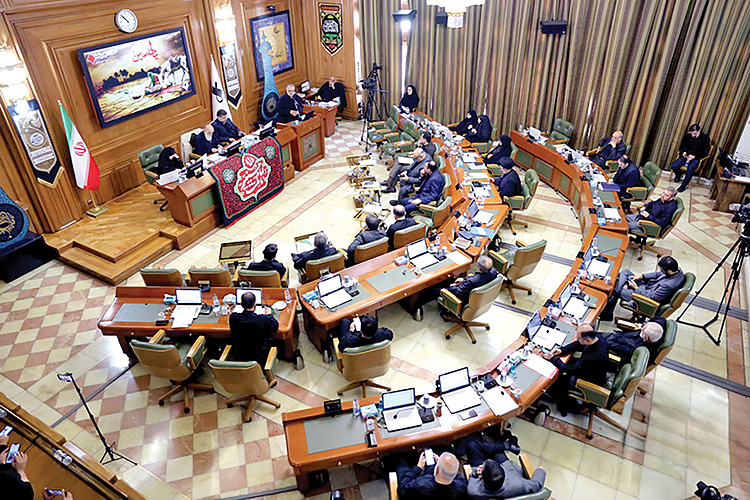
شکستِ طرح کاهش تراکم در تهران؛ تابآوری پایتخت قربانیِ تراکمفروشی شد
حذف بندهای کاهش تراکم از طرح پدافند غیرعامل، تابآوری تهران در برابر بحرانها را همچنان در هالهای از ابهام قرار داد.
۱۵ شهریور ۱۴۰۵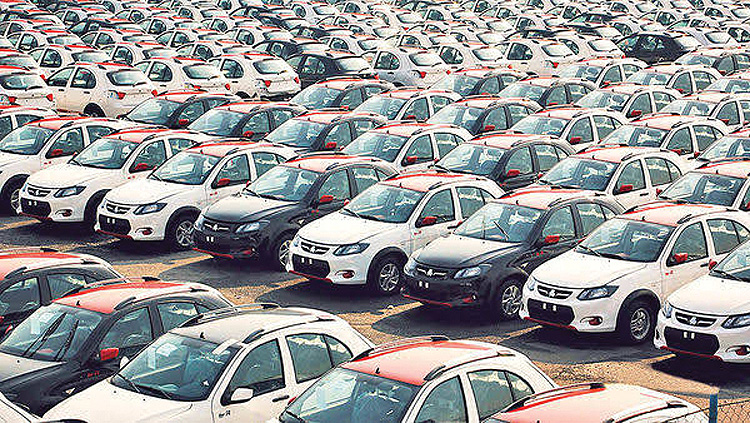
پایان بلاتکلیفی خریداران خودرو؛ مصوبه ابطالشده شورای رقابت عطف به ماسبق نمیشود
دیوان عدالت اداری با صدور رایی، قراردادهای پیشفروش خودروی منعقدشده تا ۳۰ تیر ۱۴۰۵ را از آثار ابطال مصوبه ۴۷۳ مصون کرد.
۱۴ شهریور ۱۴۰۵
پایان بلاتکلیفی خریداران خودرو: حکم دیوان عدالت برای تثبیت قراردادهای پیشفروش
دیوان عدالت اداری با ابطال تغییرات یکجانبه، قراردادهای پیشفروش خودرو تا پیش از ۳۰ تیر ۱۴۰۵ را معتبر و غیرقابل تغییر دانست.
۱۰ شهریور ۱۴۰۵
اصلاحات ساختاری در نظام بازنشستگی؛ چرا تغییر قواعد محاسبه مستمری ضروری است؟
اصلاحات ساختاری در نظام بازنشستگی برای رفع ناترازی صندوقها و تغییر نحوه محاسبه مستمریها ضروری است.
۲۴ تیر ۱۴۰۵
معافیتهای مالیاتی در جنگ؛ چرا زمان تقویمی نباید ملاک باشد؟
پیشنهاد میشود در شرایط جنگ، دوره توقف فعالیت از مدت معافیتهای مالیاتی کسر نشود تا هدف حمایتی قانون محقق گردد.
۲۳ تیر ۱۴۰۵