بنگاهداری
همچنین: بنگاهداری
بنگاهداری در نظام بانکی ایران به وضعیتی گفته میشود که بانکها به جای تمرکز بر وظیفه اصلی خود یعنی واسطهگری مالی و اعطای تسهیلات، مستقیماً وارد دنیای کسبوکار میشوند. در این حالت، بانک با تاسیس شرکتهای زیرمجموعه یا خرید سهام مدیریتی کارخانهها و پروژههای بزرگ، خودش به یک تاجر یا سازنده تبدیل میشود. این رفتار در اقتصاد ایران معمولاً راهکاری برای حفظ ارزش داراییها در برابر تورم یا جبران ناترازیهای مالی بانک از طریق سودِ فعالیتهای تجاری است. این موضوع مستقیماً روی زندگی مردم اثر میگذارد؛ چون وقتی سرمایه بانک در پروژههای ساختمانی لوکس یا شرکتهای تابعه قفل میشود، قدرت وامدهی بانک به مردم عادی و کسبوکارهای کوچک کاهش مییابد. برای مثال، وقتی یک بانک ترجیح میدهد منابعش را صرف ساخت یک مرکز خرید بزرگ در تهران کند، عملاً صف وام ازدواج یا تسهیلات تولید طولانیتر میشود و نقدینگی به جای چرخش در لایههای مختلف اقتصاد، در داراییهای ثابت رسوب میکند که این خود میتواند به تورم و رکود دامن بزند.
چرا الان مهم است
تازهاین روزها با تشدید ناترازی بانکها و فشار تورم، بحث خروج نظام بانکی و دولت از مالکیت مستقیم شرکتها داغ شده است. تلاش برای واگذاری خودروسازان و فروش اموال مازاد بانکها نشاندهنده فشاری است که برای تغییر نقش دولت از «صاحب بنگاه» به «ناظر بازار» وجود دارد تا شاید با توقف دخالتهای دستوری، بنبست مالی این نهادها شکسته شود.
آخرین اخبار با این مفهوم
بازار بازآفرین؛ راهکار بورسی برای احیای کارخانههای راکد و داراییهای منجمد
ایجاد بازار بازآفرین در بورس برای احیای بنگاههای راکد و انتقال شفاف مالکیت به سرمایهگذاران توانمند.
۲۲ شهریور ۱۴۰۵
شکاف نرخ بهره و تورم؛ چرا سیاستهای دستوری نظام بانکی را فلج کرده است؟
نرخ بهره دستوری و تورم بالا، نظام بانکی را به سمت فروپاشی و رانتخواری سوق داده است؛ اصلاحات ساختاری ضروری است.
۱۳ شهریور ۱۴۰۵گذار ایرانخودرو به بخش خصوصی؛ آیا منطق اقتصادی جایگزین دستورات دولتی شد؟
ایرانخودرو با واگذاری مدیریت به بخش خصوصی، از تصمیمات دستوری به سمت مدیریت مبتنی بر شاخصهای اقتصادی حرکت کرده است.
۱۲ شهریور ۱۴۰۵بازتعریف نقش دولت: خروج از بنگاهداری به سوی تنظیمگری هوشمند
دولت باید از بنگاهداری دستوری فاصله گرفته و بر تنظیمگری و تأمین کالاهای عمومی تمرکز کند.
۳۰ مرداد ۱۴۰۵
فروش اموال مازاد؛ مُسکنی برای ترازنامه یا درمان ناترازی بانکها؟
فروش اموال مازاد بانکها تنها ترازنامه را سبک میکند و بدون اصلاح مدل درآمدی، ناترازی باقی میماند.
۲۸ مرداد ۱۴۰۵
هزینه سیاسی خصوصیسازی؛ چه کسی قربانی بعدی واگذاری خودروسازان میشود؟
خصوصیسازی خودروسازان در ایران به دلیل شبکههای پیچیده منافع، هزینههای سیاسی سنگینی برای وزرای دولت دارد.
۱۸ مرداد ۱۴۰۵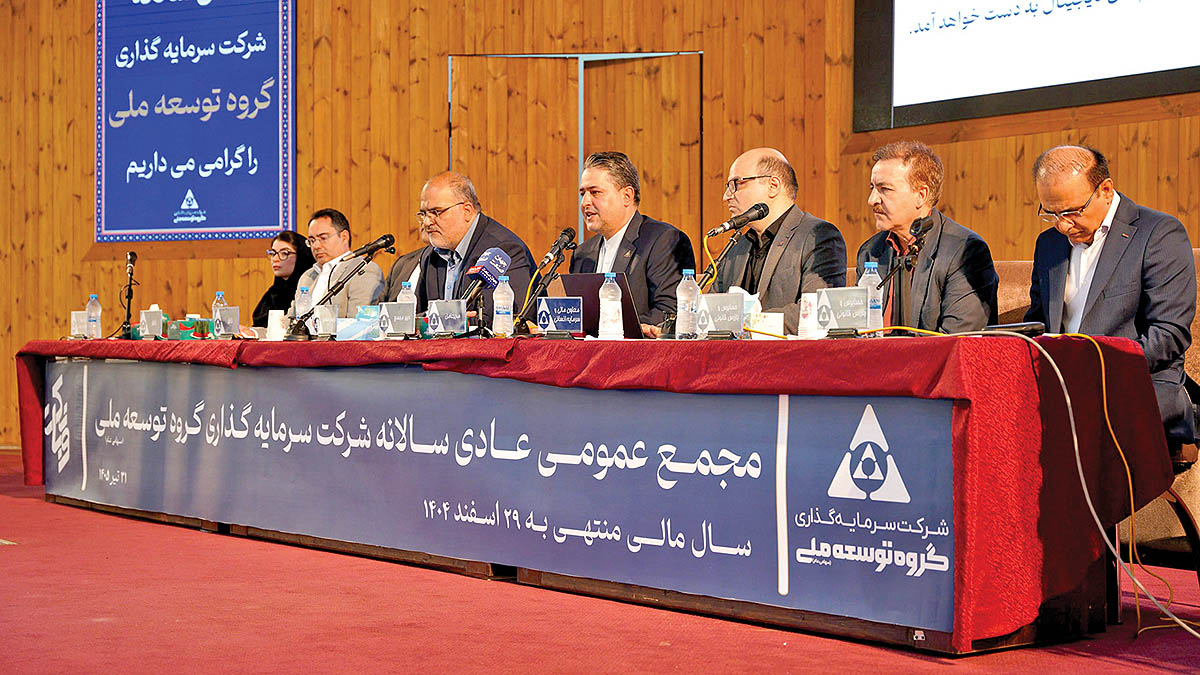
تقسیم سود ۱۶۰ تومانی در وبانک؛ چرخش استراتژیک به سمت اقتصاد دیجیتال
وبانک در مجمع سالانه خود ضمن تصویب سود ۱۶۰ تومانی، استراتژی جدید خود را بر اقتصاد دیجیتال متمرکز کرد.
۳ مرداد ۱۴۰۵
تغییر ریل ایدرو: از بنگاهداری سنتی به راهبری هوشمند صنعتی
ایدرو با تغییر رویکرد از بنگاهداری به تسهیلگری، نوسازی فناورانه و بهینهسازی انرژی را اولویت اصلی خود قرار داده است.
۲ مرداد ۱۴۰۵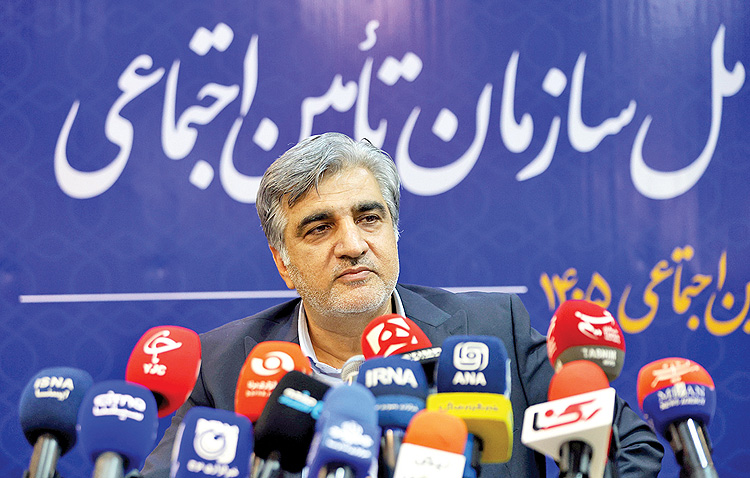
بحران ناترازی در تامین اجتماعی؛ از کسری ۹۰ همتی تا پیشنهاد تغییر فرمول مستمری
تامین اجتماعی با کسری ماهانه ۹۰ همتی و بدهی ۷۵۰ همتی دولت، به دنبال تغییر فرمول محاسبه مستمری است.
۲۱ تیر ۱۴۰۵
تغییرات مدیریتی در بانک ملی؛ تمرکز بر بهرهوری داراییها و شفافیت رسانهای
انتصاب مدیران جدید در بانک ملی با هدف تحول در مدیریت سرمایهگذاری و تقویت شفافیت سازمانی.
۸ تیر ۱۴۰۵
نقشه راه اصلاح نظام بانکی ایران؛ چرا رفع تحریمها به تنهایی کافی نیست؟
اصلاح نظام بانکی در دوران پساتوافق نیازمند توقف مداخلات دولتی، حل ناترازیها و پذیرش استانداردهای بینالمللی نظیر FATF است.
۲ تیر ۱۴۰۵